23 de Octubre de 2026
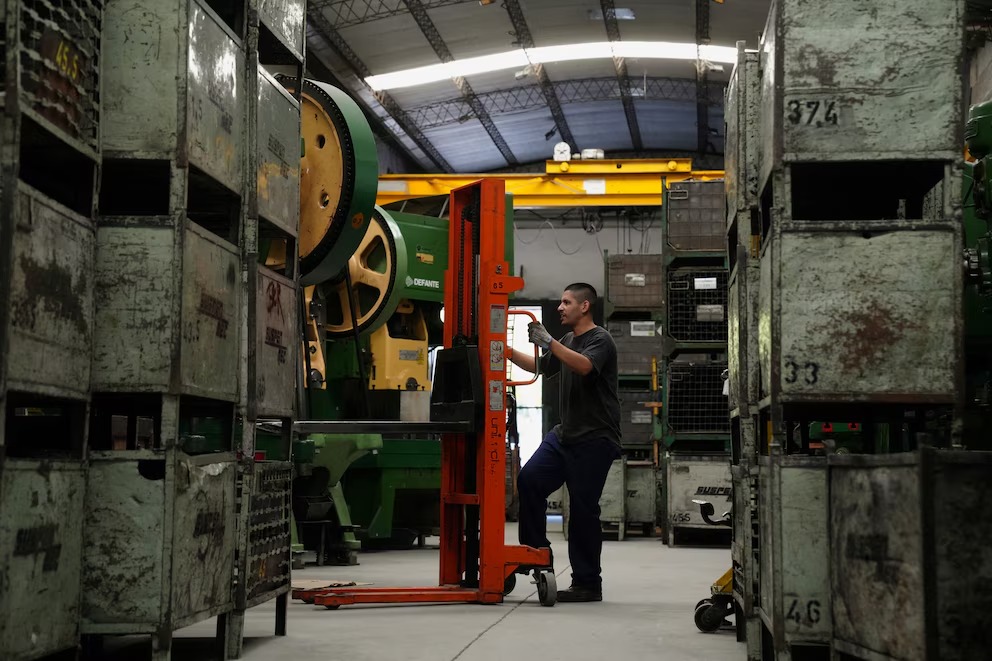
La actividad sigue mostrando comportamientos dispares por segmento. Aunque la mayoría crece en términos acumulados, otras ramas centrales para el empleo y el PBI permanecen en terreno negativo. La lectura del Estimador Mensual de Actividad Económica (EMAE) ratifica el freno en el consumo interno.
La recuperación económica en la Argentina continúa transitando un esquema heterogéneo y a dos velocidades durante lo que va de 2026. Los últimos registros del Estimador Mensual de Actividad Económica (EMAE) elaborados por el Indec confirman que, si bien la medición interanual acumula cifras positivas impulsadas por sectores extractivos, la economía real muestra claros signos de ametetamiento y dificultades para consolidar una senda de crecimiento generalizado.
El dato del EMAE volvió a poner en evidencia la profunda brecha entre las actividades vinculadas al comercio exterior y aquellas orientadas al mercado doméstico. Mientras los sectores primarios e hidrocagburíferos traccionan el indicador general hacia arriba, las ramas intensivas en mano de obra registran contracciones persistentes que explican la percepción de estancamiento en la calle.
Entre los rubros más golpeados por la recesión del consumo y la caída del poder adquisitivo, la construcción y el comercio mayorista y minorista encabezan la lista de indicadores en terreno negativo. La paralización de la obra pública y el encarecimiento de los costos en dólares han frenado de manera drástica el nivel de edificación, impactando directamente en la cadena de suministros y el empleo informal.
Por su parte, la industria manufacturera continúa exhibiendo un panorama dispar según el subsector. Las plantas vinculadas a la elaboración de bienes de consumo masivo, productos textiles y calzado sufren el resentimiento de las ventas minoristas, mientras que solo aquellas asociadas a insumos agropecuarios o energía logran amortiguar la caída mediante la demanda externa.
En el extremo opuesto del tablero económico, la minería y la explotación de hidrocarburos —con el motor no convencional de Vaca Muerta y los emprendimientos litíferos a la cabeza— junto al sector agropecuario actúan como los verdaderos sostenes de la actividad general. Estos rubros de alta productividad aportan el flujo principal de divisas, aunque su capacidad para derramar empleo masivo en los centros urbanos resulta acotada.
La evolución de servicios como el turismo, la gastronomía y el entretenimiento también refleja un sesgo contractivo en términos reales. Las familias argentinas continúan readecuando sus presupuestos para afrontar el reordenamiento de los precios relativos y las tarifas de servicios públicos, postergando gastos prescindibles e impactando en la facturación del comercio de cercanía.
Frente a este escenario de claroscuros, los análisis macroeconómicos coinciden en que la reactivación plena del aparato productivo dependerá de la estabilización del crédito privado y de la recomposición efectiva del salario real, elementos indispensables para reactivar el mercado interno y equilibrar la balanza entre los rubros ganadores y los postergados de 2026.




Diseño: Eplaxo
